რატომ STEM სკოლა?საქართველოს ბანკის და კომაროვის STEM სკოლა საქართველოში STEM განათლების მიმართულებით ყველაზე მასშტაბური ონლაინ პლატფორმაა, რომელიც შესაძლებლობას აძლევს VII-XI კლასის მოსწავლეებს, სასწავლო პროცესში საქართველოს ნებისმიერი კუთხიდან ჩაერთონ და მიიღონ როგორც თეორიული, ასევე, პრაქტიკული ცოდნა მეცნიერების, მათემატიკის, ინჟინერიისა და ტექნოლოგიების მიმართულებით.ამასთან, საქართველოს ბანკი, როგორც განათლების მთავარი მხარდამჭერი, ყოველწლიურად 90 მოსწავლეს STEM სკოლაში სწავლას უფინანსებს - 60 უმაღლესი ქულის მქონე ახალგაზრდა სწავლის 100%-იან დაფინანსებას, 30 კი - 50%-იან გრანტს იღებს.ინფორმაციისთვის, უკვე 2000-ზე მეტმა მოსწავლემ გაიარა STEM სკოლის კურსი, რომელთაგან 500-ზე მეტი საქართველოს ბანკის სტიპენდიატია.საქართველოს ბანკი - განათლების მთავარი მხარდამჭერი.(R)
1790787068

მთლიანი საგარეო ვალის სტატისტიკა ჰარმონიზებულია საგადასახდელო ბალანსთან. ის მოიცავს სახელმწიფო (სამთავრობო სექტორი, სახელმწიფო საწარმოები და ეროვნული ბანკი) და კერძო სექტორის (საბანკო და სხვა სექტორები) საგარეო ვალს.საგარეო ვალის სტატისტიკა წარმოებულია საერთაშორისო სავალუტო ფონდის მეთოდოლოგიის, „საგარეო ვალის სტატისტიკა, სახელმძღვანელო შემდგენელთათვის და მომხმარებლებისათვის“ – 2003, შესაბამისად.სმთლიანმა საგარეო ვალმა, 2026 წლის 30 ივნისის მდგომარეობით 28.2 მლრდ აშშ დოლარი (74.5 მლრდ ლარი) შეადგინა, რაც ბოლო ოთხი კვარტლის მშპ-ს 69.3%-ია.სახელმწიფო საგარეო ვალმა შეადგინა 11.3 მლრდ აშშ დოლარი (29.8 მლრდ ლარი), რაც მშპ-ს 27.7 პროცენტია. აქედან სამთავრობო სექტორის ვალია 9.1 მლრდ აშშ დოლარი (24.1 მლრდ ლარი; მშპ-ს 22.4 პროცენტი), ეროვნული ბანკის ვალდებულებები - 733.9 მლნ აშშ დოლარი (1.9 მლრდ ლარი; მშპ-ს 1.8 პროცენტი), ხოლო სახელმწიფო საწარმოების ობლიგაციები და სესხები, შესაბამისად, 483.0 მლნ აშშ დოლარი (1.3 მლრდ ლარი; მშპ-ს 1.2 პროცენტი) და 907.2 მლრდ აშშ დოლარი (2.4 მლრდ ლარი; მშპ-ს 2.2 პროცენტი).საბანკო სექტორის საგარეო ვალმა შეადგინა 10.8 მლრდ აშშ დოლარი (28.4 მლრდ ლარი; მშპ-ს 26.4 პროცენტი), სხვა სექტორების საგარეო ვალმა - 4.2 მლრდ აშშ დოლარი (11.1 მლრდ ლარი; მშპ-ს 10.3 პროცენტი) და კომპანიათაშორისო ვალმა - 3.3 მლრდ აშშ დოლარი (8.8 მლრდ ლარი; მშპ-ს 8.2 პროცენტი). მთლიანი საგარეო ვალის 83.1 პროცენტი დენომინირებულია უცხოური ვალუტით.საქართველოს წმინდა საგარეო ვალმა, 2026 წლის 30 ივნისის მდგომარეობით, 12.2 მლრდ აშშ დოლარი (32.2 მლრდ ლარი) შეადგინა, რაც ბოლო ოთხი კვარტლის მშპ–ს 29.9 პროცენტია. აქედან, სახელმწიფო სექტორის წმინდა საგარეო ვალი 4.1 მლრდ აშშ დოლარია (10.9 მლრდ ლარი), რაც მშპ-ს 10.1 პროცენტია.2026 წლის მეორე კვარტალში საქართველოს ეროვნული ბანკის საგარეო ვალი 38.9 მლნ აშშ დოლარით შემცირდა. აქედან, ოპერაციული ცვლილების გამო ვალი 38.9 მლნ აშშ დოლარით შემცირდა, ხოლო საკურსო ცვლილების გამო ვალი 11.5 ათასი აშშ დოლარით გაიზარდა. 2026 წლის მეორე კვარტლის ბოლოს ეროვნული ბანკის მთლიანმა საგარეო ვალდებულებებმა 733.9 მლნ აშშ დოლარი შეადგინა. აქედან, 470.9 მლნ აშშ დოლარი განაწილებული ნასესხობის სპეციალური უფლებაა (ნსუ)1, რომელსაც არ აქვს დაფარვის ვადა და პრაქტიკულად, მისი გადახდის ვალდებულება არ დადგება, სანამ საქართველო არის საერთაშორისო სავალუტო ფონდის წევრი.წინამდებარე სტატისტიკური ინფორმაცია ქვეყნდება საქართველოს ეროვნული ბანკის ვებგვერდზე, სტატისტიკის რუბრიკაში.
1790777365

Q2/2026 - ში მიმდ. ანგარიშის დეფიციტმა 145.2 მლნ აშშ დოლარი შეადგინა. დეფიციტის მშპ-სთან ფარდობა წინა წლის ანალოგიურ პერიოდთან შედარებით 2.1 პროცენტული პუნქტით (პპ) გაუმჯობესდა და 1.4% შეადგინა. ამასთან, 2026 წლის პირველ ნახევარში მიმდინარე ანგარიშის დეფიციტის მშპ-სთან ფარდობაც მნიშვნელოვნად შემცირდა და 2.5% შეადგინა.ეკონომიკის ნაკლებად იმპორტინტენსიური ზრდის ტენდენციის შენარჩუნების ფონზე, მიმდინარე ანგარიშის გაუმჯობესებაში მნიშვნელოვანი წვლილი საქონლით ვაჭრობის ბალანსმა შეიტანა. კერძოდ, საქონლის ექსპორტიდან მიღებული შემოსავლები კვლავ მზარდია. მეორე კვარტალში საქონლის ექსპორტი წლიურად 20.2%-ით გაიზარდა, რაც ძირითადად ადგილობრივი საექსპორტო პროდუქციის ექსპორტის ზრდით იყო განპირობებული. ამავე პერიოდში საქონლის იმპორტი 10.1%-ით გაიზარდა. შედეგად, საქონლით ვაჭრობის ბალანსის გაუმჯობესების ფონზე, სავაჭრო დეფიციტის მშპ-სთან ფარდობა წლიურად 2.7 პპ-ით გაუმჯობესდა და 14.9% შეადგინა.მიმდინარე ანგარიშის მშპ-სთან ფარდობის გაუმჯობესებას ასევე ხელი შეუწყო შემოსავლებისა და მიმდინარე ტრანსფერების ანგარიშის გაუმჯობესებამ. ამავდროულად, მიმდინარე ანგარიშის ბალანსის გაუმჯობესებაში მნიშვნელოვანი წვლილი კვლავ კომპიუტერული და საინფორმაციო (ICT) მომსახურების ექსპორტმა შეიტანა, რომელიც წლიურად 79.8%-ით გაიზარდა და მშპ-ის 3.8% შეადგინა. აღსანიშნავია, რომ ICT სექტორის დადებითმა დინამიკამ მნიშვნელოვნად დააბალანსა მეორე კვარტალში ტურიზმიდან მიღებული შემოსავლების შემცირების უარყოფითი გავლენა მომსახურების ბალანსზე. ამასთან, ტურიზმიდან მიღებული შემოსავლების კლება ზომიერი იყო, რადგან ახლო აღმოსავლეთის ქვეყნებიდან შემცირებული შემოსავლები სხვა ქვეყნებიდან მზარდმა შემოდინებებმა დააბალანსა. კერძოდ, მეორე კვარტალში მოგზაურობიდან მიღებული შემოსავლები წლიურად 3.8%-ით, ხოლო მათი მშპ-სთან ფარდობა 1.8 პპ-ით 10.5%-მდე შემცირდა.მიმდინარე ანგარიშის დაფინანსების ერთ-ერთ ძირითად წყაროდ კვლავ პირდაპირი უცხოური ინვესტიციები რჩება, რომლის მოცულობამ 2026 წლის მეორე კვარტლის მდგომარეობით მშპ-ის 4.5% შეადგინა.წინამდებარე სტატისტიკური ინფორმაცია ქვეყნდება საქართველოს ეროვნული ბანკის ვებგვერდზე, სტატისტიკის რუბრიკაში.
1790777033
სებ-ის ინფორმაციით, წმინდა საერთაშორისო საინვესტიციო პოზიცია წინა კვარტალთან შედარებით 265.2 მლნ აშშ დოლარით გაუარესდა.2026 წლის 30 ივნისის მდგომარეობით, მთლიანი საერთაშორისო აქტივები 22.2 მლრდ აშშ დოლარია (58.6 მლრდ ლარი), რაც წინა კვარტლის მაჩვენებელს 1.3 მლრდ აშშ დოლარით აღემატება.მთლიანმა საერთაშორისო ვალდებულებებმა 54.6 მლრდ აშშ დოლარი (144.4 მლრდ ლარი) შეადგინა, რაც წინა პერიოდის მაჩვენებელზე 1.6 მლრდ აშშ დოლარით მეტია.წინამდებარე სტატისტიკური ინფორმაცია ქვეყნდება საქართველოს ეროვნული ბანკის ვებგვერდზე, სტატისტიკის რუბრიკაში.
1790776643

ყველაზე კმაყოფილი საქართველოს ბანკის ჯგუფის აქციონერები არიან. ინვესტირებულ ყოველ 100 ლარზე ROE >31 ლარია. თიბისი კოეფიციენტი 24%-მდეა .შემცირებულია კაპიტალზე ბაზისბანკის უკუგების მაჩვენებელი, რაც ნაწილობრივ სექტორში დიდ გამსხვილებას უკავშირდება (ჩინური ჰუალინგ ჯგუფი ლიბერთის მიერთების პროცესს გაისად ასრულებს). მომგებიანებში კი მის კუთვნილ მე-4 ადგილზე ამ დროისთვის კრედო პოზიციონირებს.TOP - 8 ბანკი კაპიტალზე უკუგებით (ROE)
1790772101
საქართველოს ბანკის Agent orchestrator აგენტების სისტემაა, რომელიც პროგრამული დეველოპმენტის გუნდების წევრის როლში მუშაობს. მას შეუძლია დავალების მიღებიდან საბოლოო შედეგამდე თავად მოიპოვოს საჭირო კონტექსტი, დაგეგმოს სამუშაო, დაწეროს და დატესტოს კოდი და წარადგინოს ის განხილვისთვის. ამასთან, ყველა მნიშვნელოვანი ეტაპს თანამშრომელი აკონტროლებს და წარმოებაში კოდის გაშვებამდე საბოლოო გადაწყვეტილებას დეველოპერი იღებს.Agent orchestrator საქართველოს ბანკის IT გუნდმა შექმნა და ის უკვე რეალურ სამუშაო პროცესში გამოიყენება. სისტემა რამდენიმე AI მოდელს აერთიანებს და ბანკის საკუთარი კოდის ბაზაზე შექმნილ ტექნიკურ ცოდნას იყენებს. მისი ერთ-ერთი მთავარი განსხვავება ტრადიციულ AI coding assistant-ებთან შედარებით ისაა, რომ თანამშრომლის მუდმივი მითითებების ნაცვლად, Agent orchestrator იღებს კონკრეტულ დავალებას და მასზე მუშაობის დასრულების შემდეგ შედეგს წარადგენს.„AI-ის გამოყენებისას ჩვენთვის მნიშვნელოვანია არა მხოლოდ ტექნოლოგიის შესაძლებლობების დემონსტრირება, არამედ ის, თუ როგორ შეიძლება მან რეალურად შეცვალოს სამუშაო პროცესი. Agent orchestrator სწორედ ასეთი მიდგომის მაგალითია - სისტემას ვაძლევთ ამოცანას, ის თავად გადის სამუშაოს ძირითად ეტაპებს, თუმცა გადაწყვეტილების მიღებასა და ხარისხის კონტროლში ადამიანს ცენტრალური როლი რჩება. ეს გვაძლევს შესაძლებლობას, დეველოპერებმა მეტი დრო დაუთმონ იმ ამოცანებს, სადაც გამოცდილება, კრეატიულობა და გადაწყვეტილების მიღებაა საჭირო“, — აცხადებს ვაჟა მანტუა, საქართველოს ბანკის IT დირექტორი.DataIQ Awards მონაცემთა, ანალიტიკისა და ხელოვნური ინტელექტის სფეროში ერთ-ერთი მნიშვნელოვანი საერთაშორისო დაჯილდოებაა, რომელიც სხვადასხვა ინდუსტრიის წამყვან კომპანიებსა და პროფესიონალებს აერთიანებს. 2026 წლის კონკურსში საქართველოს ბანკი ისეთ საერთაშორისო კომპანიებთან ერთად იყო წარმოდგენილი, როგორებიცაა: Lloyds Banking Group , NatWest Group, BNP Paribas Fortis , Schneider Electric, ITV, Burberry, Mars, Aviva, Vodafone, Boots, The Guardian, Domino’s Pizza Group და ა.შ.აღსანიშნავია, რომ საქართველოს ბანკმა DataIQ Awards 2026-ზე ერთდროულად ოთხი ჯილდო მიიღო. ბანკმა გაიმარჯვა როგორც მონაცემთა და AI-ის მიმართულებით გამორჩეული გუნდის, ასევე ინოვაციური ტექნოლოგიური გადაწყვეტილებებისა და ლიდერობის მიმართულებებით.
1790769720
ერთი გამჭვირვალე ყოველთვიური სააბონენტო მოდელის ფარგლებში, TBC Concept 360 აერთიანებს Visa-სა და Mastercard-ის სადებეტო ბარათებს, Turkish Airlines-თან თანამშრომლობით შექმნილ სამოგზაურო ბარათს, Ertguli საკრედიტო ბარათის ქეშბექს, პერსონალური ბანკირის კონსულტაციას, Visa Concierge-ის მომსახურებასა და მოგზაურობასთან დაკავშირებულ მრავალფეროვან უპირატესობებს.მაღალშემოსავლიანი სეგმენტის მომხმარებლებისთვის, რომელთა ცხოვრების სტილი ხშირ საერთაშორისო მოგზაურობას, პრემიუმ გამოცდილებებსა და ფინანსურ მოქნილობას მოიცავს, TBC Concept 360-ის საბარათე შეთავაზება აერთიანებს ყოველდღიურ ფინანსურ აქტივობასა და ცხოვრებისეულ ღირებულებებს ერთიან საბანკო გამოცდილებად.საბარათე შეთავაზებების მიმართულებით გამოირჩევა ერთგული Visa Platinum საკრედიტო ბარათი, რომელსაც წლიური მომსახურების საკომისიო არ აქვს. აღნიშნული ბარათით, საქართველოში ნებისმიერ POS-ტერმინალზე ყოველი გადახდისას, მომხმარებლები თანხის 2%-ს ქეშბექის სახით იბრუნებენ. თიბისის 5,000-ზე მეტ პარტნიორ ობიექტში კი, ქეშბექის ოდენობა 12%-მდე იზრდება.The Digital Banker-ის საერთაშორისო ჯილდო კიდევ ერთხელ უსვამს ხაზს თიბისის მისიას - შექმნას ისეთი ციფრული პროდუქტები და სერვისები, რომლებიც მომხმარებლების რეალურ საჭიროებებსა და ფინანსურ მოთხოვნებს პასუხობს და მათ უმარტივებს ცხოვრებას.
1790767294
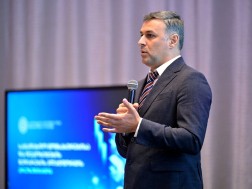
მისივე თქმით, თუ აქამდე სესხის მომსახურების კოეფიციენტის 25%-იანი მოთხოვნა 1500 ლარამდე შემოსავლის მქონე პირებზე ვრცელდებოდა, ეს ზღვარი 2027 წლის 1 თებერვლიდან 2000 ლარამდე, ხოლო 2027 წლის 1 სექტემბრიდან 2500 ლარამდე გაიზრდება. აღნიშნული ცვლილება ხელს შეუწყობს მსესხებლების ჭარბვალიანობის რისკების შერბილებასა და ფინანსური სისტემის მდგრადობას.დავითი უტიაშვილის განმარტებით, ამ დრომდე არსებული მიდგომა 2018 წლიდან მოქმედებს და მსესხებლის შემოსავლის მიხედვით განსაზღვრავს, რა მაქსიმალური წილი შეიძლება მოხმარდეს სესხის მომსახურებას.მისივე თქმით, 2018 წელს, როდესაც საშუალო ხელფასი 1 000 ლარამდე იყო, 1 500 ლარზე ნაკლები შემოსავლის მქონე პირებისთვის სესხის მომსახურების მაქსიმალური ზღვარი 25%-ით, ხოლო 1 500 ლარზე მეტი შემოსავლის შემთხვევაში 50%-ით განისაზღვრა. 2022 წელს შემოსავლის ზრდასთან ერთად შესაბამისი ზღვარი 1 500-დან 2 000 ლარამდე გაიზარდა.„საშუალო ხელფასი უახლოვდება დაახლოებით 2500 ლარს და ვფიქრობთ დროა, არსებული ზღვარი 2000 ლარიდან 2500 ლარამდე ავწიოთ. ჩვენი მიზანია, დაბალშემოსავლიან მოსახლეობას არ დააწვეს იმაზე მეტი ვალის ტვირთი, რომლის მომსახურებაც მათთვის ფინანსური სტრესის გარეშე რთული იქნება", - აცხადებს დავით უტიაშვილი, საქართველოს ეროვნული ბანკის ფინანსური სტაბილურობის დეპარტამენტის უფროსი.ეროვნული ბანკის შეფასებით, ეტაპობრივი ცვლილება ხელს შეუწყობს როგორც დაკრედიტების პროცესზე გავლენის შემცირებას, ისე მსესხებლებისთვის ვალის ტვირთის ოპტიმალურ დონეზე შენარჩუნებას.
1790762906
„საქართველოს ეროვნული ბანკი 2026 წლის ფინანსური სტაბილურობის ანგარიშს აქვეყნებს, რომელიც ქვეყნის ფინანსური სისტემის მდგრადობის, არსებული მოწყვლადობებისა და პოტენციური რისკების კომპლექსურ შეფასებას მოიცავს. ანალიზი ძირითადად საშუალო და გრძელვადიან პერსპექტივაზეა ორიენტირებული და ყურადღებას ამახვილებს როგორც ფინანსური სექტორის მდგომარეობაზე, ასევე ეკონომიკის იმ ძირითად ტენდენციებსა და ფაქტორებზე, რომლებიც ფინანსური სტაბილურობისთვის მნიშვნელოვანია. ანგარიშში შეფასებულია საგარეო სექტორიდან მომდინარე მოწყვლადობები და დეტალურად არის გაანალიზებული შინამეურნეობების, არაფინანსური კომპანიებისა და უძრავი ქონების სექტორებში არსებული ტენდენციები და რისკები. მნიშვნელოვანი ნაწილი ეთმობა უშუალოდ ფინანსური სექტორის ანალიზსა და მისი შოკების მიმართ მდგრადობის შეფასებას. დოკუმენტი ასევე მიმოიხილავს ფინანსური სტაბილურობის ხელშეწყობის მიზნით საქართველოს ეროვნული ბანკის მიერ განხორციელებული პოლიტიკის ღონისძიებებს და აფასებს მათ გავლენას. ამ მიმართულებით განსაკუთრებული ყურადღება ეთმობა როგორც მთლიანად ფინანსური სისტემის მასშტაბით რისკების შემცირებაზე ორიენტირებულ მაკროპრუდენციულ პოლიტიკას, ისე ცალკეული ფინანსური ინსტიტუტების მდგრადობის გაძლიერებისკენ მიმართულ მიკროპრუდენციულ ინსტრუმენტებს.ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტმა კაპიტალის კონტრციკლური ბუფერის ციკლური კომპონენტი უცვლელად დატოვა. 2026 წლის აგვისტოს მდგომარეობით, საბანკო სექტორი კაპიტალისა და ლიკვიდობის ჯანსაღ მაჩვენებლებს ინარჩუნებს. ამავე პერიოდში, გაცვლითი კურსის ეფექტის გამორიცხვით, საკრედიტო პორტფელის წლიურმა ზრდამ 14.8% შეადგინა, რაშიც ძირითადი წვლილი ბიზნეს სესხების ზრდამ შეიტანა. 2026 წლის პირველი კვარტლის მონაცემებით, სესხების მშპ-თან ფარდობა კვლავ მისი გრძელვადიანი ტრენდის ქვემოთაა, შესაბამისად, საკრედიტო გაპი უარყოფით ნიშნულზე ნარჩუნდება. მიმდინარე წლის პირველ ნახევარში დაფიქსირებული მაღალი ეკონომიკური ზრდის ფონზე სესხების მშპ-თან ფარდობის უარყოფითი გაპი კიდევ უფრო გაიზარდა. კომიტეტის შეფასებით, მდგრადი საკრედიტო აქტივობის შენარჩუნებისა და ეკონომიკური ზრდის ტემპის ეტაპობრივი ნორმალიზების პირობებში, სესხების მშპ-თან ფარდობა დროთა განმავლობაში მის გრძელვადიან დონეს დაუახლოვდება. აღნიშნული დინამიკის გათვალისწინებით, ამ ეტაპზე კაპიტალის კონტრციკლური ბუფერის ციკლური კომპონენტის ცვლილების საჭიროება არ იკვეთება. ამასთან, კომერციული ბანკები კონტრციკლური ბუფერის ნეიტრალური კომპონენტის ეტაპობრივ დაგროვებას დადგენილი გრაფიკის შესაბამისად განაგრძობენ.ფინანსური სტაბილურობის კომიტეტმა სესხის მომსახურების კოეფიციენტის ზღვრების მორიგი რეკალიბრაციის გადაწყვეტილება მიიღო. სესხის მომსახურების კოეფიციენტის ზღვრების თავდაპირველი შეფასება 2017 წლის სტატისტიკურ მონაცემებს ეყრდნობოდა, რომელიც 2022 წელს რიგი ეკონომიკური ნომინალური მაჩვენებლების ზრდის ფონზე განახლდა. მიმდინარე ეტაპზე კვლავ დადგა აღნიშნული კოეფიციენტის ზღვრების რეკალიბრაციის საჭიროება. ბოლო წლებში მაღალი ეკონომიკური ზრდის პარალელურად, მნიშვნელოვნად გაიზარდა ხელფასები და სხვა ნომინალური მაჩვენებლები, რის შედეგადაც არსებული ფიქსირებული ზღვრები სათანადოდ ვეღარ ასახავს მსესხებლების შემოსავლების მიმდინარე განაწილებასა და ვალის ტვირთს. PTI-ის ზღვრების უცვლელად შენარჩუნების შემთხვევაში, მსესხებლების ერთი შემოსავლის კატეგორიიდან მეორეში გადასვლა შესაძლოა ძირითადად ნომინალური შემოსავლების ზრდით იყოს განპირობებული და არა მათი რეალური გადახდისუნარიანობისა თუ რისკის პროფილის არსებითი ცვლილებით. შესაბამისად, ზღვრების განახლება მიზნად ისახავს PTI-ის ჩარჩოს მიმდინარე ეკონომიკურ გარემოსთან შესაბამისობაში მოყვანასა და მაკროპრუდენციული პოლიტიკის თავდაპირველი პოზიციის შენარჩუნებას. ამგვარად, კომიტეტმა მიზანშეწონილად მიიჩნია აღნიშნული მაკროპრუდენციული ინსტრუმენტის რეკალიბრაცია. ამასთან, აღნიშნული ცვლილების მკვეთრი ერთჯერადი ზემოქმედების თავიდან აცილებისა და ეფექტის დროში გადანაწილების მიზნით, კომიტეტის გადაწყვეტილებით, სესხის მომსახურების კოეფიციენტის ზღვარი ეტაპობრივად გაიზრდება. კერძოდ, თუ აქამდე სესხის მომსახურების კოეფიციენტის 25%-იანი მოთხოვნა 1500 ლარამდე შემოსავლის მქონე პირებზე ვრცელდებოდა, ეს ზღვარი 2027 წლის 1 თებერვლიდან 2000 ლარამდე, ხოლო 2027 წლის 1 სექტემბრიდან 2500 ლარამდე გაიზრდება. აღნიშნული ცვლილება ხელს უწყობს მსესხებლების ჭარბვალიანობის რისკების შერბილებასა და ფინანსური სისტემის მდგრადობას.საქართველოს ეროვნული ბანკი განაგრძობს ქვეყნის ფინანსური სტაბილურობის მუდმივ მონიტორინგს, საშინაო და საგარეო რისკების შეფასებას და შესაძლო რისკების მინიმიზაციისთვის მის ხელთ არსებულ ყველა ინსტრუმენტს საჭიროებისამებრ გამოიყენებს.ფინანსური სტაბილურობის კომიტეტის მორიგი სხდომა 2026 წლის 25 ნოემბერს გაიმართება“, – ნათქვამია ფსკ–ის მიერ ოთხშაბათს გავრცელებულ რელიზში.
1790756946
ქუთაისის, ბათუმის, რუსთავის, გორის, ბორჯომის და ზუგდიდის მცხოვრებლები, რომლებიც ნებისმიერი მუნიციპალური ტრანსპორტით სარგებლობისას, მგზავრობის საფასურს თიბისის ბარათებით გადაიხდიან, თანხის 50%-ს, ქეშბექის სახით, ერთგულ ყულაბაში მომენტალურად დაიბრუნებენ. სპეციალური პირობა არ ვრცელდება მოსწავლის და ბიზნეს ბარათებზე.ქეშბექის შეთავაზებით მომხმარებლები ულიმიტოდ ისარგებლებენ, რაც იმას ნიშნავს, რომ მგზავრობის საფასურის 50%-ს ყოველი გადახდისას დაიბრუნებენ.შეთავაზების დეტალური პირობების სანახავად ეწვიეთ ბმულს.თუ ჯერ კიდევ არ გაქვთ თიბისის ბარათი, აიღეთ მარტივად, პირდაპირ მობაილბანკიდან, 30 წამში და იმგზავრეთ თიბისისთან ერთად ქუთაისში, ბათუმში, რუსთავში, ბორჯომში, გორსა და ზუგდიდში.
1790755303

კობახიძე ENKA-სთვის $400 მლნ-ზე მეტ კომპენსაციაზე: სახელმწიფო ალტერნატ...
1789635519
სებ-მა და J.P. Morgan-მა თბილისში 15-მდე ქვეყნის ცენტრალური ბანკის ხელ...
1789723382
შესყიდვების რეფორმის ნაწილი ძალაში შედის – ახალი წესები მცირე და საშუა...
1789643594
Visa რაგბის მსოფლიო ჩემპიონატი 2027 და 2029-ის მთავარი პარტნიორი იქნებ...
1789631683
მომგებიან ბანკებში კრედო დაწინაურდა
1790772101